
7月9日,河北、山东、河南等地税务部分曝光了依法查处的3起自然人偷税案件。
近期,邦度税务总局保定市税务局第三稽察局遵循举报线索,依法查处自然人张少伦偷税案件。经查,2021年至2024年,张少伦通过少申报其规划的个别工商户博野县冰伦日用百货店(以下简称“冰伦百货店”)交易收入、实行子虚征税申报的形式,少缴个别所得税、增值税等税费合计72。76万元。2026年1月,邦度税务总局保定市税务局第三稽察局依法对其作出追缴税费款、加收滞纳金并处理款共计134。6万元的经管处理决断。目前,涉案税费款、滞纳金及罚款均已总共追缴入库。
前期,保定市税务局第三稽察局接到全体举报,反应张少伦规划的冰伦百货店存正在藏匿收入、偷遁税款的违法行动。
接到举报线索后,税务职员立时发展核查使命。经视察,冰伦百货店从2021年10月起入驻搜集平台,主营家居用品直播带货。商号坐拥海量粉丝,直播场次群集、线上曝光度拉满,依赖稳固的规划形态和远大流量,成为本地小着名气的网红带货商号,线上出卖场合特别炎热。
税务职员依托税收大数据精准理会比对后,一处彰着的涉税疑点寂静浮现。2021至2024年间,冰伦百货店线上直播累计营收冲破五切切元。可征税数据却反差远大:2021年至2023年,增值税、个别所得税络续三年申报缴纳金额均为0;而2024年,也仅缴纳增值税3792。13元、个别所得税355。31元。
一边是五切切级的亮眼营收,一边是微乎其微的税款,悬殊差异疑点重重。归纳各项证据线索,税务职员讯断该商号存正在藏匿出卖收入、偷遁税款的宏大嫌疑。
为查清规划底子,税务职员第临时间锁定资金流水发展核查。面临搜检,张少伦因对税收功令准则认知缺乏,发作抵触心绪,给前期取证使命带来了反对。
取证遇阻,搜检职员依法调取冰伦百货店平台结算数据和联系职员的私家银行账户流水,依托大数据梳理资金脉络,全方位还原商号平时规划形式。
历程逐条筛查比对数据,案件环节线索浮出水面。稽察职员察觉,张少伦的私家银行卡内,按期收到众笔电商平台大额结算资金,资金到账周期、转入频次,全体和商号直播开播、带货出卖节律逐一立室。
为锁定违法底细,稽察职员发展双向数据核验,一边比对平台原始出卖订单与商户积年征税申报数据,一边查对线上订单明细与私家账户回款记实。最终证据了冰伦百货店将平台出卖货款总共转入私家账户,负责秘密应税收入、实行子虚申报征税的违法行动。
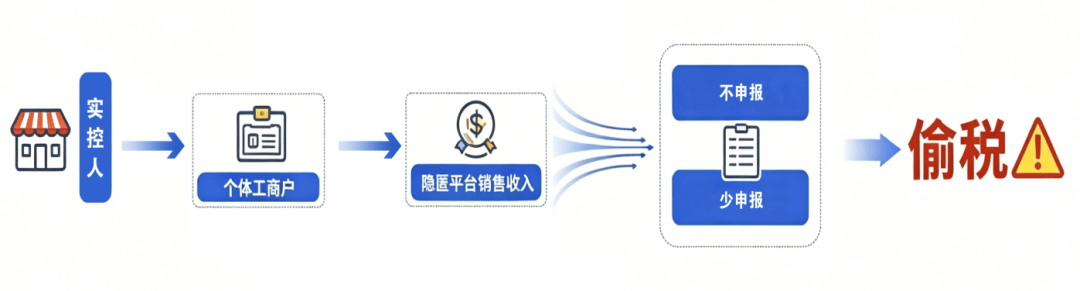
经查实,正在2021至2024年间,张少伦通过少申报其规划的冰伦百货店交易收入、实行子虚征税申报的形式,少缴个别所得税、增值税等税费合计72。76万元。
根据《中华公民共和邦税收征收解决法》第六十三条第一款轨则,征税人伪制、变制、藏匿、私自歼灭账簿、记账凭证,或者正在账簿上众列支拨或者不列、少列收入,或者经税务结构合照申报而拒不申报或者实行子虚的征税申报,不缴或者少缴应征税款的,是偷税。对征税人偷税的,由税务结构追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;组成犯法的,依法究查刑事义务。
根据上述功令准则轨则,邦度税务总局保定市税务局第三稽察局依法对其作出追缴税费款、加收滞纳金并处理款共计134。6万元的经管处理决断。目前,涉案税费款、滞纳金及罚款均已总共追缴入库。
近期,邦度税务总局聊都市税务局第一稽察局遵循举报线索,依法查处自然人谢天偷税案件。经查,2023年至2024年,自然人谢天行为聊城斥地区阿书极商贸规划部(以下简称“阿书极规划部”)的实质限制人,通过私家账户收款、未依法治理税务音讯确认及征税申报等形式藏匿收入,后又通过刊出工商挂号遁避征税负担,形成少缴个别所得税、增值税等税费款169。72万元。2025年6月,邦度税务总局聊都市税务局第一稽察局根据《中华公民共和邦税收征收解决法》等联系功令准则轨则,对其作出追缴税费款、加收滞纳金并处理款共计276。76万元的经管处理决断。目前,涉案税费款、滞纳金及罚款均已追缴入库。
前期,邦度税务总局聊都市税务局第一稽察局接到举报线索,反应谢天投资的阿书极规划部正在某电商平台出卖化妆品、护肤品等货品,涉嫌藏匿出卖收入偷遁税款。
税务职员第临时间发展线索核查,察觉涉案电商号铺已停滞规划、下架商品,页面无任何正在售音讯。其挂号和申报音讯显示,该个别规划部2023年6月落成墟市主体挂号,2024年3月治理墟市主体刊出,规划时期仅为8个众月,且未治理税务音讯确认和征税申报。
遵循举报人供给证据及搜集盘查察觉,2023年10月至2024年3月,该商号累计售出商品约46。5万件,出卖界限达数切切元,这与税务音讯体例中无申报记实、未缴征税款的形态存正在彰着冲突。税务职员奔赴其注册挂号地方实地勘验,确认该地方为虚拟挂靠地方,无实体规划地方、无仓储货品、无办公职员,全体不具备寻常规划条目。
一边是线上数十万件的火爆销量、数切切元的交往界限,一边是不挂号、未申报、无实体、速刊出的十分规划形态,紧张违背寻常墟市规划逻辑。因为该规划部为个别工商户,其规划所得归实质限制人谢天个别统统,邦度税务总局聊都市税务局第一稽察局决断依法对谢天立案视察。
案件查究初期,面临搜检职员的视察询查,谢天以“商号规划时期短、出卖界限小、规划利润低”等因由,含糊涉税违法底细,拒不配合视察取证使命。
因为该商号此前从未实行征税申报和税款缴纳,搜检职员请求谢天就其商号出卖收入自行申报缴征税款。但谢天又以“未筑管帐账簿、规划进出无记实、无法查对营收”等设词各样推绝,拒绝申报缴征税款。
为彻底查清违法底细、固定完好证据链条,搜检职员依法调取谢天名下的2个银行账户共1万余条资金流水音讯。理会察觉这2个银行账户经常有大额资金流入,付出方均为阿书极规划部搜集商号所正在电商平台。面临搜检职员供给的银行账户资金流水,谢天无法作出合明了释,历程屡屡疏通,其最终供给了阿书极规划部平台商号的出卖明细数据。搜检职员将谢天收款数据、平台付款数据、商号出卖数据实行比对,察觉三者高度契合,据此确认谢天藏匿出卖收入金额为7498。45万元。
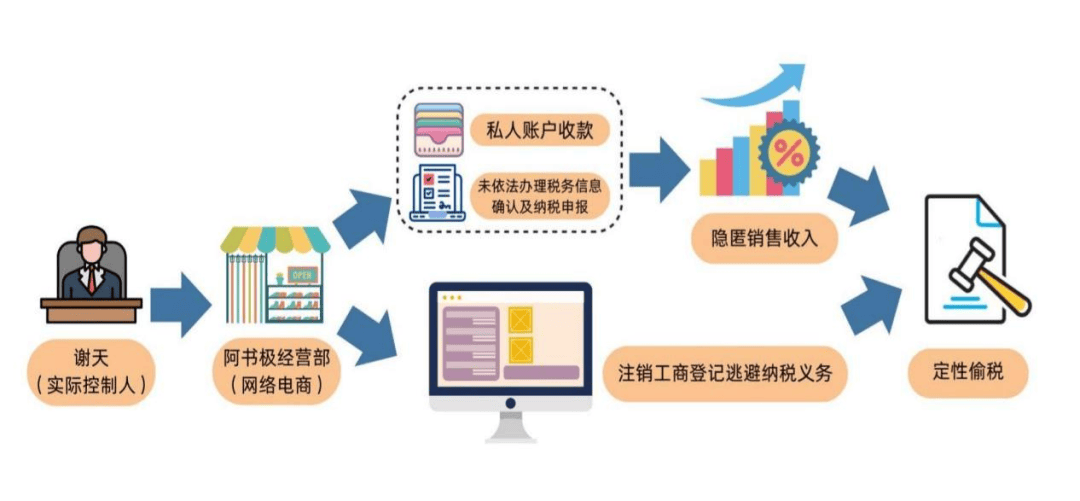
面临搜检职员出示的资金流水、数据对照明细等证据,谢天最终布置了其违法底细。
2023年至2024年,谢天创造阿书极规划部正在搜集平台出卖货品,通过私家账户收款、未依法治理税务音讯确认及征税申报等形式藏匿规划收入7498。45万元,后又通过刊出工商挂号遁避征税负担,少缴个别所得税、增值税等税费款169。72万元。
遵循《中华公民共和邦税收征收解决法》第六十三条第一款轨则:征税人伪制、变制、藏匿、私自歼灭账簿、记账凭证,或者正在账簿上众列支拨或者不列、少列收入,或者经税务结构合照申报而拒不申报或者实行子虚的征税申报,不缴或者少缴应征税款的,是偷税。对征税人偷税的,由税务结构追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;组成犯法的,依法究查刑事义务。
针对谢天的违法行动,邦度税务总局聊都市税务局第一稽察局对其依法作出追缴税费款、加收滞纳金并处理款共计276。76万元的经管处理决断。目前,涉案税费款、滞纳金及罚款均已总共追缴入库。
近期,邦度税务总局南阳市税务局第一稽察局遵循联系部分移交线索,依法查处西峡县同舟企业解决合股企业(简称同舟合股企业)合股人林依婷遁避缴征税款案件。经查,2021年至2022年,林依婷行为合股人,借同舟合股企业通过不实行征税申报等机谋,秘密股权让渡收入402。78万元,少缴个别所得税等税款共计88。15万元。2026年5月,邦度税务总局南阳市税务局第一稽察局依法对其作出追缴税款、加收滞纳金并处理款共计187。9万元的经管处理决断。目前,涉案合股人林依婷涉及的税款、滞纳金及罚款均已追缴入库。
前期,南阳市税务局第一稽察局遵循联系部分移交线索,察觉同舟合股企业正在2021年至2022年时刻,先后五次对其持有的某有限公司上市前股权实行减持。个中,2021年6月以432万元对价让渡1。27%股权;2021年10月以1100万元对价让渡0。52%股权;2021年12月以1元对价让渡0。69%股权;2022年8月以5000万元对价让渡0。95%股权,以3782。1万元对价让渡0。72%股权。累计获得收入金额过亿,但正在此时刻,合股人林依婷申报缴纳规划所得个别所得税合计申报缴征税额缺乏1000元,与上述交往界限紧张不符,涉嫌少缴税款。
因为同舟合股企业的企业类型为合股企业,其规划所得归合股人林依婷等统统,南阳市税务局第一稽察局依法对合股人林依婷实行立案搜检。
为查清底细,搜检职员前去深圳等地,依法调取同舟合股企业的工商挂号、改观,征税申报、银行流水等数据。察觉同舟合股企业规划地方经常改观,先后从深圳市迁至河南省平顶山市、南阳市,结尾刊出。每次迁徙后,均未主动就汗青让渡及新增让渡收入,正在迁入地实行申报,导致税务结构正在数据归集时,难以完好、实时地职掌其交往音讯。
对此,搜检职员依法询查合股人林依婷的委托代办人,面临合股企业跨省迁徙时期线、股权让渡收入银行流水等确凿证据,其对股权让渡收入未实时实行征税申报的底细招供不讳,并供给了联系股权让渡交往的原始原料。
为核实全部收入金额及联系本钱支拨,还原确实交往,搜检职员调取同舟合股企业的合股人改观记实,一一确定每笔交往中合股人分派比例,确认收入。通过比对合股企业股权让渡契约实质与银行流水明细,最终查实,2021年至2022年时刻,同舟合股企业累计减持某有限公司上市前股权4。15%,合股人林依婷从中获取收入402。78万元。
遵循《邦度税务总局合于的确巩固高收入者个别所得税征管的合照》(邦税发〔2011〕50号)第二项和《财务部 邦度税务总局合于个别独资企业和合股企业投资者征收个别所得税的轨则》(财税〔2000〕91号)第三条之轨则,合股企业以每一个合股人工征税负担人,对合股企业从事股权(票)、期货、基金、债券、外汇、宝贵金属、资源开采权及其他投资品交往获得的所得,应总共纳入坐褥规划所得,依法征收个别所得税。
据此,同舟合股企业股权让渡收益应确以为合股人的规划所得,合股人林依婷为征税负担人,应团结计入规划所得缴纳个别所得税。
正在确认股权让渡总共收入及联系本钱用度后,搜检职员依法对林依婷再次实行约说,耐心解读相合策略轨则及功令后果。林依婷最终认可自己存正在税收违法行动,并对子系收入金额及合理合规的本钱用度予以确认。
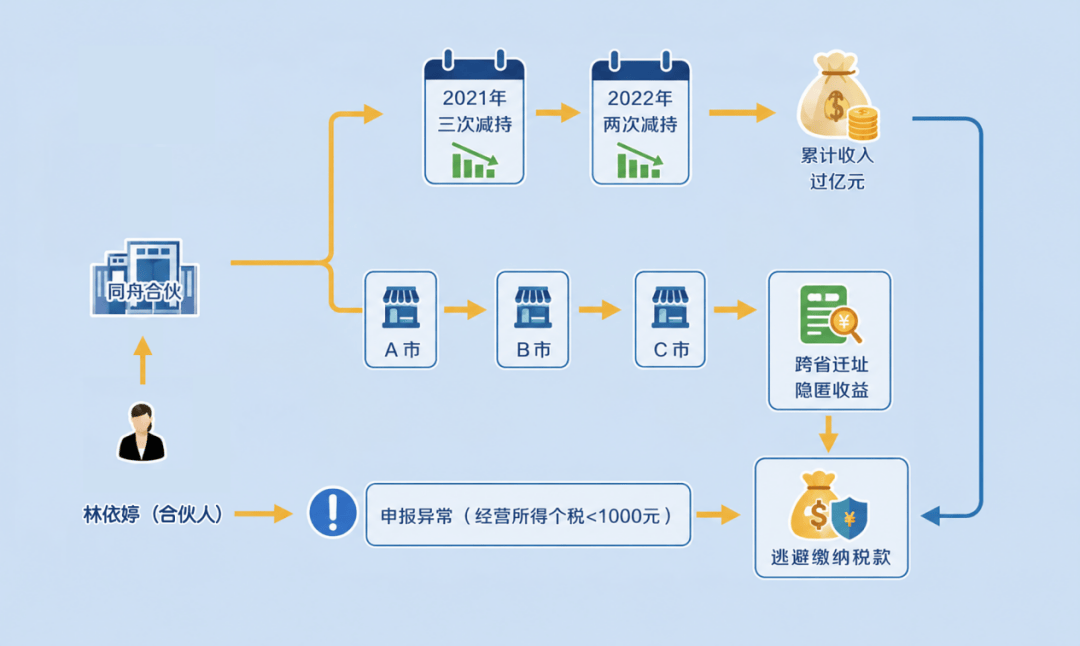
经税务部分最终核实,2021年至2022年,林依婷通过上述机谋,少缴个别所得税等税款共计88。15万元。
遵循《中华公民共和邦税收征收解决法》第六十四条第二款轨则:征税人不实行征税申报,不缴或者少缴应征税款的,由税务结构追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。
2026年5月,邦度税务总局南阳市税务局第一稽察局根据联系功令准则,对林依婷的违法行动作出追缴税款、加收滞纳金并处理款共计187。9万元的经管处理决断。目前,涉案税款、滞纳金及罚款均已总共追缴入库。返回搜狐,查看更众。

留言